فرزین سوادکوهی
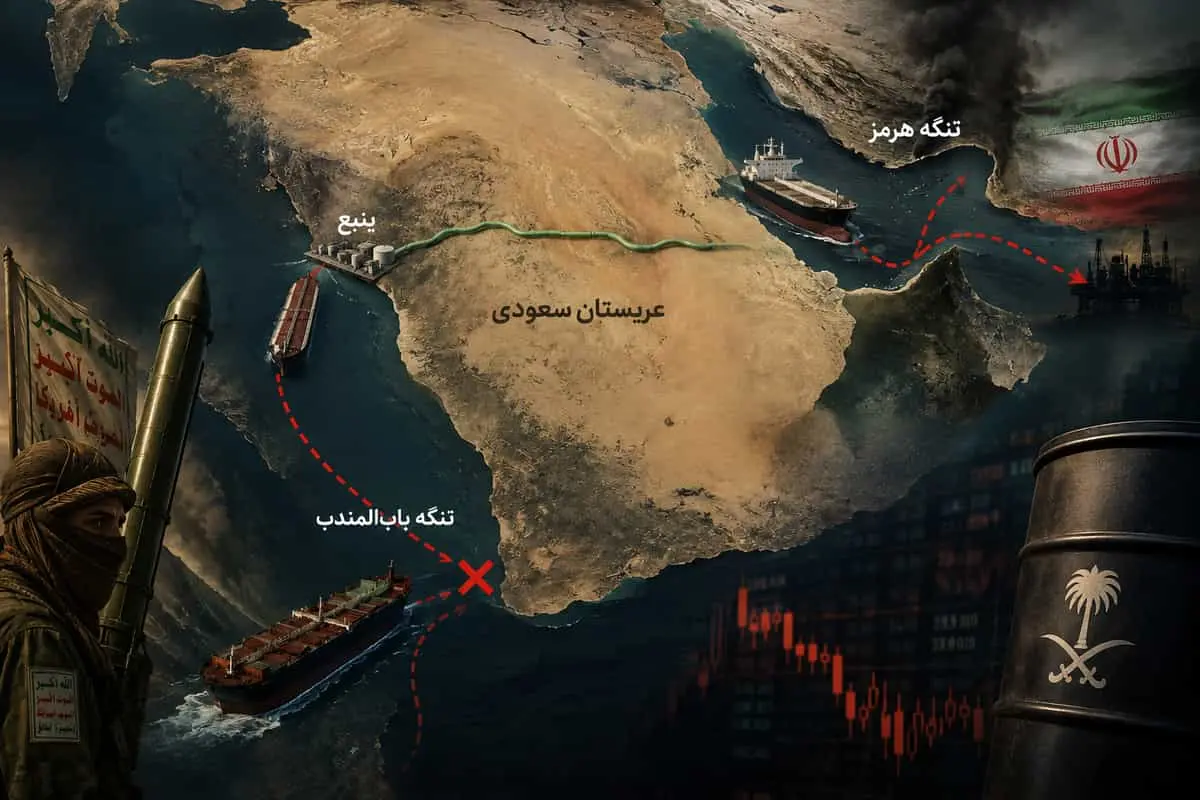
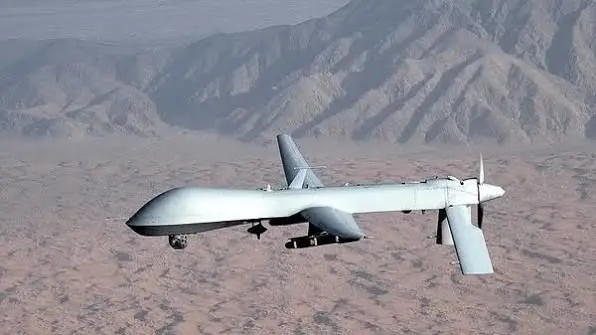
دنیای نفت حالا بعد از اتفاقات این دوسه روزه دیگر لزوما با یک اختلال موقت در خاورمیانه روبهرو نیست چون نشانهها از شکلگیری یک بحران فرسایشی تر حکایت دارد. تردد نفتکشها در تنگه هرمز همچنان پایینتر از سطح معمول است و حالا خط لوله شرق ـ غرب عربستان، که قرار بود مسیر جایگزین هرمز باشد، نیز پس از حمله پهپادی از مدار خارج شده. همزمان، ذخایر جهانی نفت با سرعتی کمسابقه در حال کاهش است و ماجرای تولید و کمبود گازوئیل به نقطه اصلی فشار بازار تبدیل شده است. اگر این وضعیت فقط دو هفته دیگر ادامه پیدا کند، مسئله از افزایش قیمت نفت فراتر خواهد رفت و میتواند به بحران تأمین سوخت، فشار بر پالایشگاههای آسیا و افزایش هزینههای اقتصاد جهانی تبدیل شود.
در بازار نفت بازه دو هفته ای زمان زیادی نیست، اما در شرایط کنونی میتواند تعیینکننده باشد. دلیل آن هم روشن است چرا که بخش بزرگی از حاشیه امنی که بازار طی ماههای گذشته برای مقابله با اختلال عرضه در اختیار داشت، مصرف شده است.
تازهترین گزارش آژانس بینالمللی انرژی ((IEA نشان میدهد ذخایر قابل مشاهده نفت جهان تنها در ماه اوت ۹۵ میلیون بشکه کاهش یافته و مجموع کاهش ذخایر از آغاز جنگ به ۵۰۷ میلیون بشکه رسیده ؛ یعنی بهطور متوسط روزانه ۲.۸ میلیون بشکه از ذخایر جهانی برداشت شده است. در ماه اوت، سرعت این برداشت حتی به ۳.۱ میلیون بشکه در روز رسیده است.
در چنین بازاری، ادامه اختلال برای دو هفته دیگر به معنای آن است که بازار باید همچنان از ذخایری استفاده کند که دیگر مانند ماههای نخست بحران، ظرفیت چندانی برای جبران شوک ندارند.
رویترز هم نوشته که اولین واکنش، طبیعیترین بازخورد را خواهد داشت چر که افزایش قیمت نفت خام. قیمت برنت همین امروز در معاملات جهانی بالای ۱۰۰ دلار قرار گرفته و در معاملات صبح به حدود ۱۰۷.۸۱ دلار رسید؛ نفت آمریکا نیز حدود ۱۰۲.۹۴ دلار معامله شد.اما مسئله جالبتر از خود قیمت، تغییر جغرافیای ارزش نفت است.
امروز دیگر همه محموله های نفتی ارزش یکسانی ندارند. نفتی که در منطقهای دور از گلوگاههای جنگی قرار دارد و میتواند بهراحتی به پالایشگاه برسد، ارزش بیشتری پیدا میکند؛ در مقابل، نفتی که در خلیج فارس گرفتار محدودیت حملونقل است، حتی ممکن است با تخفیفهای سنگین معامله شود. گزارش شده قیمت برخی نفتهای خاورمیانه در مقایسه با نفتهای قابل دسترس از مناطق دیگر، فاصله چشمگیری پیدا کرده است.
اگر این وضعیت دو هفته دیگر ادامه پیدا کند، این شکاف بیشتر خواهد شد. پالایشگاههای آسیایی برای تأمین خوراک ناچار خواهند شد به سراغ نفت سرزمین های دورتر بروند و هزینه حمل نفتکشها و بیمه نیز افزایش خواهد یافت. بنابراین حتی در صورت وجود نفت کافی در بازار جهانی، رساندن آن نفت به پالایشگاه به مسئله اصلی تبدیل میشود و در چنین شرایطی بحران از کمبود نفت به کمبود نفت قابل دسترس تغییر میکند.
اهمیت حمله به خط لوله شرق ـ غرب عربستان دقیقاً در همینجا خود را بروز می دهد.این خط لوله با ظرفیت حدود ۴ میلیون بشکه در روز یکی از مهمترین مسیرهای جایگزین برای انتقال نفت عربستان به دریای سرخ و دورزدن تنگه هرمز است. عربستان طی ماههای گذشته از همین مسیر برای کاهش وابستگی به هرمز استفاده میکرد، اما حمله پهپادی اخیر باعث توقف موقت آن شده است. رویترز برآورد کرده که اگر این توقف ادامه پیدا کند، اختلال میتواند تا ۴ درصد عرضه جهانی نفت را در معرض خطر قرار دهد. ذخایر عربستان در بندر ینبع نیز در صورت ادامه توقف خط لوله تنها حدود پنج تا هفت روز امکان پشتیبانی از صادرات را دارد.
این موضوع سناریوی دو هفتهای را بسیار جدی میکند. اگر خط لوله ظرف چند روز آینده دوباره فعال نشود، عربستان باید یا صادرات خود را کاهش دهد یا برای مدتی بیشتر از ذخایر استفاده کند. در هر دو حالت یک چیز مشخص است و آن اینکه حتی یکی از مهمترین تولیدکنندگان جهان نیز دیگر نمیتواند بهسادگی از اختلال هرمز عبور کند.
از سوی دیگر، تردد کشتیها در هرمز نیز همچنان بسیار پایینتر از سطح عادی است. رویترز گزارش داده که در آخر هفته فقط چهار کشتی خروجی و ۱۰ کشتی ورودی در دادههای ثبتشده دیده شدهاند، در حالی که میانگین ۱۰ روزه حدود ۱۴ عبور در روز بوده است. هرمز در شرایط عادی مسیر حدود ۲۰ درصد نفت خام و LNG جهان است.
اگر این وضعیت ۱۴ روز دیگر ادامه یابد، بازار با دو گلوگاه همزمان مواجه خواهد بود،یکی هرمزی کهِ کمتحرک است و دیگری اختلال در مسیر جایگزین عربستانِ که چالش بوجود آمده را پیچیده تر خواهد کرد.
اینک شاید مهمترین پیامد دو هفته آینده نه در قیمت نفت خام، بلکه در بازار گازوئیل ظاهر شود. IEA در گزارش سپتامبر خود میگوید قیمت گازوئیل و مشابهات آن بسیار سریعتر از نفت خام افزایش یافته است. قیمت گازوئیل در آمریکا در اوایل سپتامبر از ۲۰۰ دلار به ازای هر بشکه عبور کرده و حدود ۹۴ درصد بالاتر از سطح پیش از جنگ قرار گرفته و بازار اروپا و آسیا نیز تحت فشار مشابهی قرار دارند.
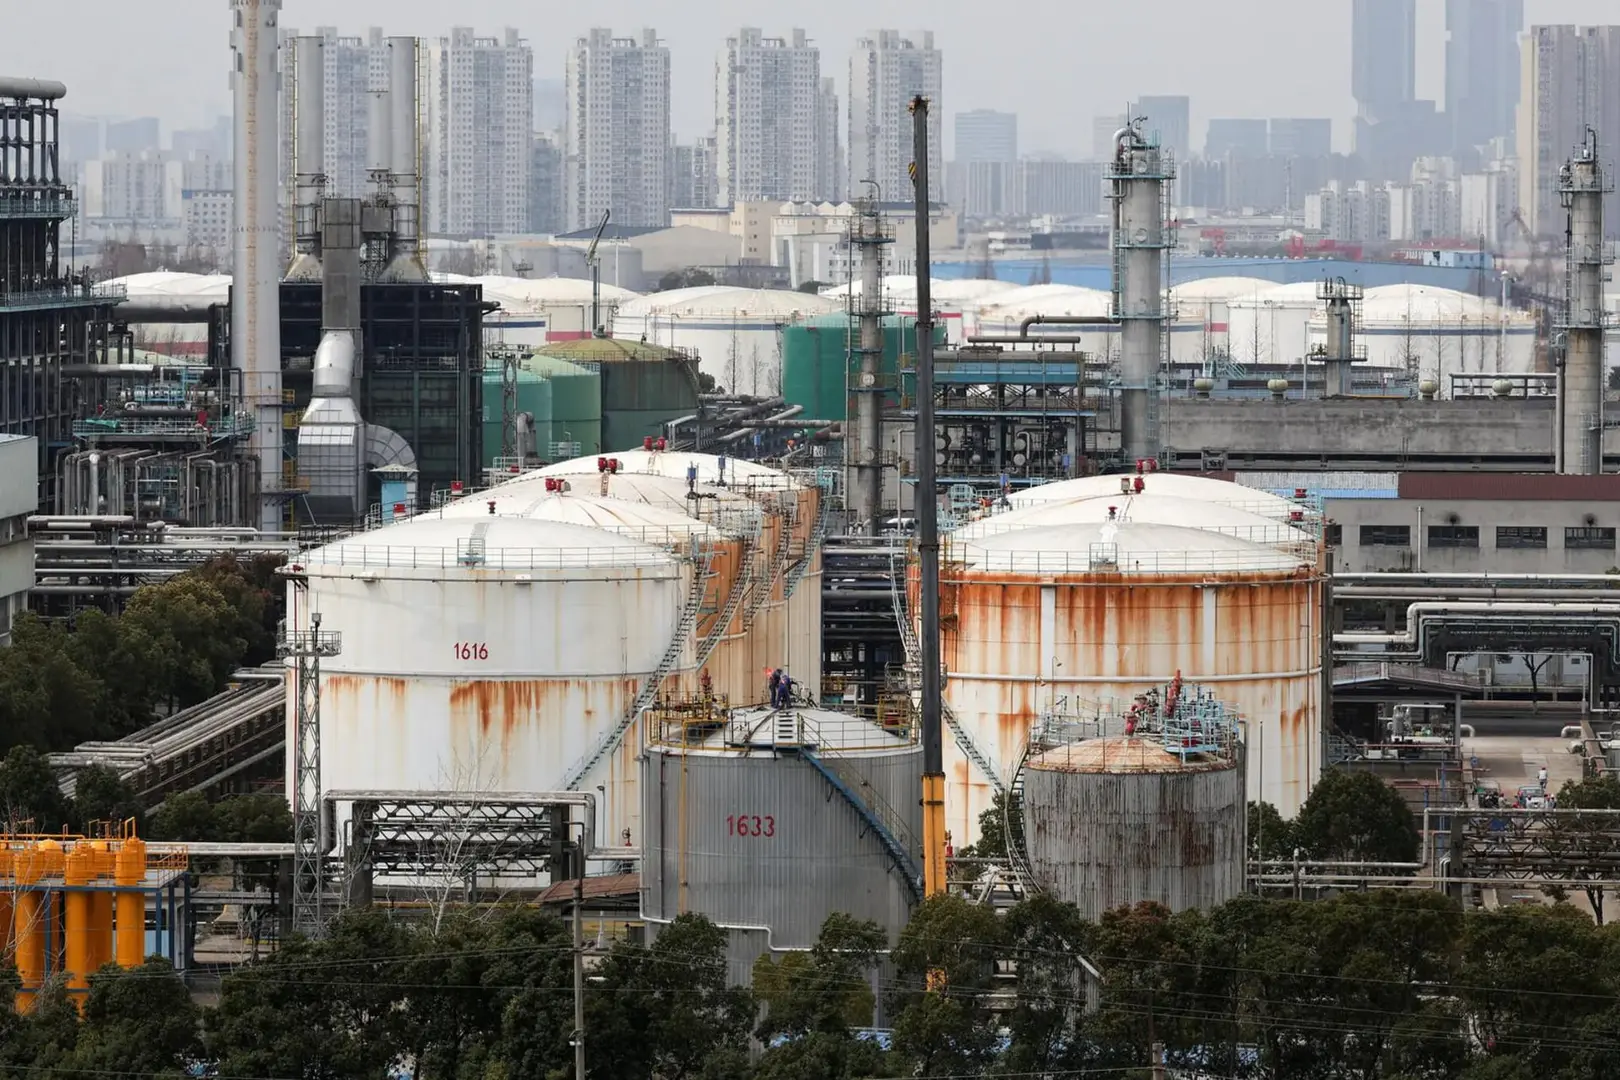
علت این وضعیت، کمبود همزمان نفت خام و ظرفیت پالایش است. پالایشگاهها در آمریکا، اروپا و آسیا تلاش میکنند با حداکثر ظرفیت کار کنند، اما ظرفیت مازاد کافی برای جبران کاهش تولید پالایشگاههای خاورمیانه و روسیه وجود ندارد. آژانس پیشبینی کرده است که مجموع پالایش جهان در سال ۲۰۲۶ حدود ۲.۶ میلیون بشکه در روز کاهش یابد.
در نتیجه اگر بحران دو هفته دیگر ادامه یابد، پالایشگاهها بیش از گذشته به سمت تولید فرآوردههای سودآورتر مانند گازوئیل حرکت خواهند کرد. این اقدام ممکن است تا حدی کمبود گازوئیل را جبران کند، اما به قیمت کاهش تولید برخی فرآوردههای دیگر تمام میشود.
این اتفاق پیشاپیش در بازار سوخت دریایی دیده شده. گزارشهای رویترز از احتمال کمبود سوخت کوره برای کشتیها و نیروگاهها حکایت دارد، زیرا پالایشگاهها تحت فشار جنگ، تولید خود را به سمت فرآوردههایی مانند گازوئیل و بنزین تغییر دادهاند.
در این میان آسیبپذیرترین منطقه آسیاست؛ همان منطقهای که بخش بزرگی از نفت و فرآورده خلیج فارس را مصرف میکند.
آژانس بینالمللی انرژی میگوید کاهش عرضه فرآوردهها و خوراک پتروشیمی بهویژه در آسیا متمرکز شده است. صادرات گازوئیل از کشورهای خلیج فارس در ماه اوت، کمی بیش از یکچهارم سطح پیش از جنگ یعنی تنها حدود ۳۹۰ هزار بشکه در روز بوده و صادرات گازوئیل از خلیج فارس و روسیه نیز در مجموع ۱.۶ میلیون بشکه در روز کمتر از فوریه بوده است.
این یعنی پالایشگاههای هند، چین، کره جنوبی، ژاپن و سایر اقتصادهای آسیایی باید برای تأمین خوراک و فرآورده به بازارهای دورتر مراجعه کنند. هند و آمریکا در چنین شرایطی حتی از حاشیه سود بالاتر پالایشگاهها بهره بردهاند و صادرات فرآورده آنها به یکی از عوامل تعدیل بحران تبدیل شده است.
اما اگر اختلال در این بازه زمانی ادامه پیدا کند، این ظرفیتهای جایگزین نیز بیشتر تحت فشار قرار میگیرند. افزایش قیمت نفتکش، بیمه و سوخت دریایی باعث میشود هزینه انتقال هر بشکه فرآورده بالاتر برود و این هزینه در نهایت به مصرفکننده منتقل شود.
برای اقتصادهای آسیایی، نتیجه میتواند ترکیبی از تورم، کاهش مصرف سوخت و فشار بر صنایع حملونقل و تولید باشد. IEA نیز پیشبینی کرده است که تقاضای جهانی نفت در سال ۲۰۲۶ حدود ۲.۵ میلیون بشکه در روز کاهش یابد چون بخش مهمی از این کاهش ناشی از فشار قیمت سوخت و اختلال در فعالیتهای اقتصادی است.
ایران؛ برنده نفت گران یا بازنده بحران؟
برای ایران، این سناریو پیچیدهتر است. در نگاه نخست، نفت بالای ۱۰۰ دلار باید خبر خوبی برای یک کشور نفتخیز باشد؛ اما ولی وقتی امکان فروش، انتقال پول، حملونقل و دسترسی به بازاروجود ندارد قضیه کاملا پیچیده تر خواهد شد.
در حقیقت ایران خود در مرکز بحران قرار دارد و صادرات نفت آن از مسیر هرمز بهشدت محدود شده. رویترز در ابتدای سپتامبر گزارش داده بود که ایران برای نخستین بار در سوابق موجود، حدود هفت هفته بدون صادرات معنادار نفت خام از مسیر هرمز سپری کرده است.
بنابراین افزایش قیمت نفت لزوماً به همان اندازه به درآمد نفتی ایران تبدیل نمیشود. از سوی دیگر، ادامه بحران میتواند ارزش فرآوردههای نفتی را در بازار منطقه افزایش دهد. در چنین شرایطی، ظرفیت پالایش، تولید گازوئیل و بنزین و امکان صادرات فرآورده میتواند برای ایران اهمیت بیشتری از فروش نفت خام پیدا کند.
اگر بحران با همین فرمان پیش برود، فرصت ایران در این خواهد بود که از کمبود فرآورده در منطقه برای افزایش نقش خود در بازار فرآوردهها استفاده کند؛ اما تهدید بزرگتر این است که تشدید درگیری، هزینه حمل و بیمه و ریسک صادرات را نیز افزایش دهد.
علی القاعده سناریوی دو هفته آینده بیش از آنکه یک پیشبینی ساده درباره قیمت نفت باشد، آزمونی برای ظرفیت تحمل بازار جهانی است. جهان تاکنون بخشی از شوک را با ذخایر نفت، تغییر مسیر نفتکشها و افزایش تولید پالایشگاههای خارج از منطقه جذب کرده است؛ اما این ضربهگیرها نامحدود نیستند. ذخایر جهانی از فوریه تاکنون بیش از ۵۰۰ میلیون بشکه کاهش یافته، پالایشگاهها نزدیک سقف توان خود کار میکنند و همزمان مسیر اصلی هرمز و مسیر جایگزین عربستان تحت فشار قرار گرفتهاند.
به هر رو احتمالاً نخستین چیزی که بازار را غافلگیر خواهد کرد، نه خود نفت خام، بلکه گازوئیل و سایر فرآوردهها خواهد بود. در آن صورت، قیمت نفت تنها یک عدد روی تابلوی بازار نخواهد بود چرا که افزایش هزینه سوخت به حملونقل، تولید صنعتی، کشاورزی و قیمت کالاها سرایت میکند و بحران خاورمیانه را از یک بحران انرژی به مسئلهای مستقیم برای اقتصاد جهانی تبدیل خواهد کرد. اینک این پرسش دشوارپیش می آید که اگر هرمز و مسیر جایگزین عربستان همزمان از دسترس خارج بمانند، جهان تا چه زمانی میتواند بدون ذخیره و ظرفیت مازاد دوام بیاورد؟
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
21 دقیقه قبل
22 دقیقه قبل
24 دقیقه قبل
26 دقیقه قبل
39 دقیقه قبل
ویدئو مرتبط
